

Sankcja kredytu darmowego a podatek to temat, w którym trzeba odróżnić zwrot własnych pieniędzy od odpłatnej sprzedaży prawa do ich odzyskania. Sam przelew związany z SKD nie oznacza automatycznie obowiązku zapłaty PIT. Nie oznacza też, że każda kwota otrzymana od banku lub nabywcy roszczenia jest wolna od podatku.
W prywatnym kredycie zwrot wcześniej zapłaconych odsetek i prowizji co do zasady odtwarza majątek kredytobiorcy. Sprzedaż roszczenia jest natomiast osobną transakcją, która może generować dochód z praw majątkowych. Znaczenie mają także odsetki za opóźnienie, treść ugody oraz ewentualne wcześniejsze rozliczenie wydatków w działalności gospodarczej.
SKD a podatek: najważniejsze rozróżnienie
Najpierw ustal, z jakiego tytułu otrzymujesz pieniądze. Nazwa przelewu, określenie „rekompensata” albo informacja, że sprawa dotyczy SKD, nie wystarczają do prawidłowego rozliczenia. Potrzebne są umowa, rozliczenie banku, wyrok, ugoda lub dokument cesji.
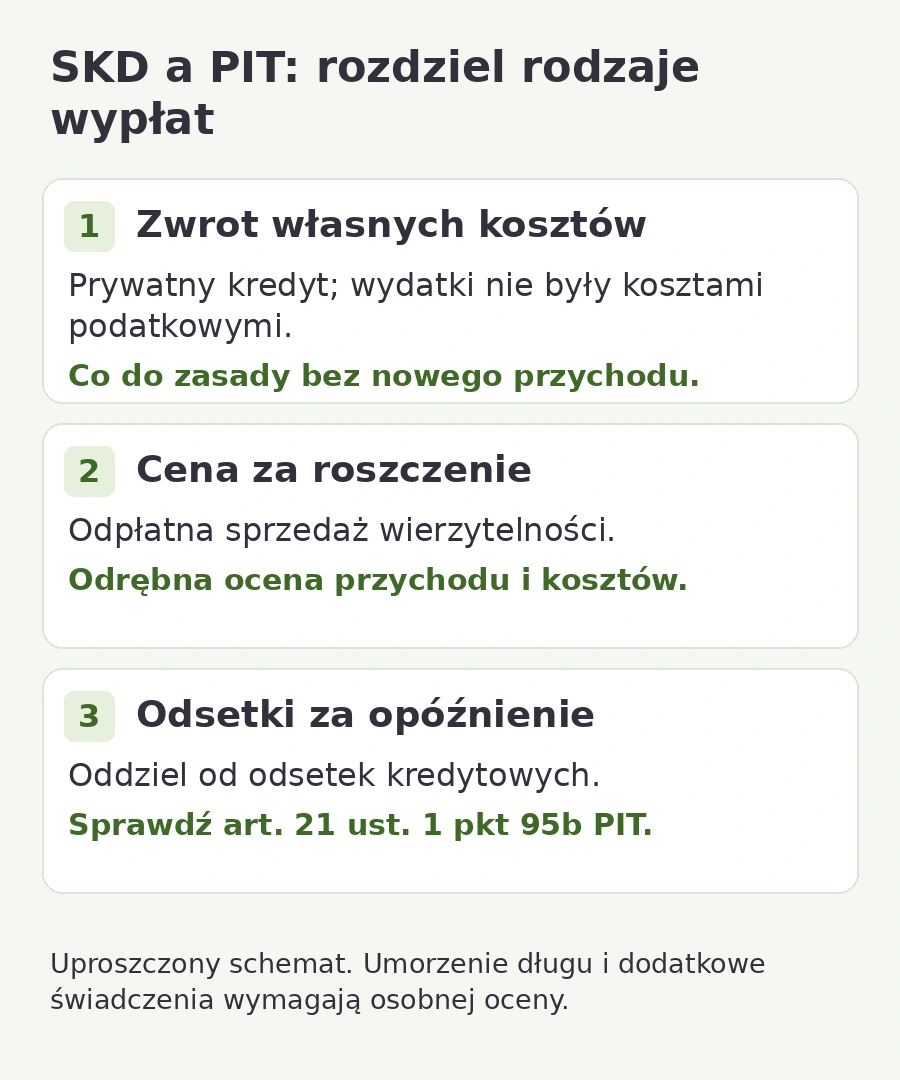
- Zwrot kosztów prywatnego kredytu: sprawdź, czy bank oddaje wydatki wcześniej poniesione z Twoich środków.
- Cena sprzedaży roszczenia: oceń odpłatne zbycie prawa majątkowego i koszty, które można zgodnie z ustawą uwzględnić.
- Odsetki za opóźnienie: oddziel je od odsetek kredytowych zwracanych przez bank.
- Umorzenie zadłużenia lub dodatkowe świadczenie: nie utożsamiaj go z prostym zwrotem zapłaconych kosztów.
Na czym polega sankcja kredytu darmowego?
Podstawą jest art. 45 ustawy o kredycie konsumenckim. Przy naruszeniach wskazanych w tym przepisie konsument, po złożeniu kredytodawcy pisemnego oświadczenia, zwraca kredyt bez odsetek i innych kosztów należnych kredytodawcy. Kapitał pozostaje do spłaty, a ustawowy wyjątek dotyczy kosztów ustanowienia zabezpieczenia przewidzianych w umowie.
SKD nie działa automatycznie przy każdym błędzie w dokumencie. Trzeba ocenić charakter naruszenia, zakres ustawy oraz termin wykonania uprawnienia. Jeśli chcesz rozpocząć od strony prawnej, sprawdź, jak wygląda analiza umowy i sankcja kredytu darmowego w CGO Recovery.
Czy zwrot odsetek i prowizji z SKD trzeba opodatkować?
W typowej sytuacji prywatnego kredytu zwrot kwot uprzednio zapłaconych bankowi nie daje nowego przysporzenia: odzyskujesz własne środki. Jeżeli rozliczenie rzeczywiście ma wyłącznie taki charakter, co do zasady nie powstaje przychód do opodatkowania PIT. To analiza charakteru świadczenia, a nie odrębne, automatyczne zwolnienie podatkowe nazwane „SKD”.
Przykład poglądowy: kredytobiorca zapłacił 12 000 zł odsetek kredytowych i prowizji, a następnie otrzymał zwrot dokładnie tych kosztów. Jeżeli był to kredyt prywatny, wydatki nie były kosztami podatkowymi i wypłata nie obejmuje innych świadczeń, sam zwrot co do zasady nie zwiększa jego dochodu. Dokumenty powinny pozwalać ustalić te okoliczności.
Nie przenoś tego wniosku bez sprawdzenia na ugodę zawierającą dodatkową premię, umorzenie długu albo kilka odmiennych tytułów płatności. Nie stosuj też automatycznie zasad dotyczących ugód frankowych lub szczególnych zaniechań poboru podatku: nie są one ogólnym zwolnieniem wszystkich rozliczeń SKD.
Odsetki kredytowe a odsetki za opóźnienie: różne świadczenia
Odsetki kredytowe to koszt finansowania, który wcześniej ponosił kredytobiorca. Odsetki za opóźnienie mogą być należne dlatego, że bank zbyt późno zwrócił pieniądze. W rozliczeniu SKD te pozycje trzeba wykazać oddzielnie.
Art. 21 ust. 1 pkt 95b ustawy o PIT przewiduje zwolnienie odsetek z tytułu nieterminowej wypłaty należności niepodlegających opodatkowaniu, wolnych od podatku albo objętych zaniechaniem poboru podatku. Jeżeli należność główna jest nieopodatkowanym zwrotem własnych środków i spełnione są przesłanki tego przepisu, odsetki za jej opóźnioną wypłatę mogą korzystać ze zwolnienia.
Nie oznacza to, że wszystkie odsetki otrzymane w związku ze sporem są nieopodatkowane. Najpierw trzeba ustalić charakter należności głównej i podstawę naliczenia odsetek. Nie należy z góry przyjmować ani zerowego PIT, ani stawki 19% dla każdej takiej wypłaty.
Sprzedaż roszczenia z SKD a PIT
Odpłatna cesja oznacza, że nabywca płaci za przeniesienie wierzytelności. Podstawy cywilnoprawne przelewu określają art. 509 i następne Kodeksu cywilnego. Sama cesja nie przesądza jeszcze skutków podatkowych; decyduje również to, czy dochodzi do rzeczywistej sprzedaży, czy jedynie do powierniczego dochodzenia roszczenia lub udzielenia pełnomocnictwa.
Przy prywatnej, odpłatnej sprzedaży wierzytelności punktem odniesienia są przepisy o przychodach z praw majątkowych, w szczególności art. 10 ust. 1 pkt 7 i art. 18 ustawy o PIT. Dochód z tego źródła co do zasady podlega skali podatkowej. Nie należy traktować ceny sprzedaży jak zwrotu wypłacanego przez bank ani automatycznie rozliczać jej jako przychodu z firmy tylko dlatego, że zbywca prowadzi JDG.
Kluczowe jest prawidłowe ustalenie kosztów. Wartość nominalna roszczenia nie staje się automatycznie kosztem uzyskania przychodu. Możliwość uwzględnienia określonych wydatków wymaga oceny ich poniesienia, związku z transakcją i ustawowych ograniczeń. Również fakt sprzedaży za kwotę niższą od wartości roszczenia nie dowodzi sam w sobie, że dochód podatkowy wynosi zero.
Przykład poglądowy: roszczenie oszacowano na 20 000 zł, ale nabywca oferuje 8 000 zł. Nie można bez dodatkowej analizy obliczyć „straty podatkowej” 12 000 zł. Najpierw ustala się przychód oraz koszty dopuszczalne w konkretnym stanie faktycznym. Jeśli transakcja jest rozliczana poza działalnością, właściwe rozliczenie roczne wymaga także oceny udziału płatnika; formularzem może być PIT-36 albo PIT-37, zależnie od sposobu rozliczenia i udziału płatnika. Nie wybiera się go wyłącznie po nazwie umowy.
JDG, SKD i wydatki rozliczone w kosztach firmy
Jeżeli odzyskane odsetki lub prowizje były wcześniej zaliczone do kosztów uzyskania przychodów, zwrotu nie należy ignorować w rozliczeniu działalności. Trzeba ustalić, czy i jak skorygować koszty, a w odpowiednich przypadkach przychody. Art. 22 ust. 7c i następne ustawy o PIT określa zasady korekt, w tym znaczenie przyczyny korekty i dokumentu potwierdzającego zmianę.
Z kolei art. 14 ust. 3 pkt 3a wyłącza z przychodów działalności zwrócone inne wydatki niezaliczone do kosztów uzyskania przychodów. Nie wolno jednak mechanicznie stosować tego przepisu do każdego przelewu związanego z SKD. Prywatny kredyt osoby prowadzącej firmę nadal wymaga oddzielnej kwalifikacji.
Wcześniejsze księgowanie rat lub odsetek może mieć znaczenie nie tylko podatkowe, lecz również dla oceny prywatnego celu kredytu. Sam wpis do CEIDG nie odbiera statusu konsumenta, ale finansowania działalności nie należy przedstawiać jako kredytu konsumenckiego bez analizy. W sprawach ewidencji i korekt sprawdź zakres obsługi księgowej dla firm.
Co zebrać przed rozliczeniem zwrotu lub cesji?
- Umowę kredytu, aneksy i historię spłat z rozdzieleniem kapitału, odsetek i prowizji.
- Wyrok, ugodę, odpowiedź banku lub inne dokumenty wskazujące podstawę wypłaty.
- Zestawienie należności głównej, odsetek za opóźnienie i pozostałych kwot.
- Umowę cesji oraz dowód otrzymania ceny, jeżeli roszczenie zostało sprzedane.
- Dokumenty wydatków i informacje o wcześniejszym ujęciu kosztów w działalności.
- Informacje podatkowe otrzymane od wypłacającego, jeśli zostały wystawione.
Brak PIT-11 lub innej informacji od wypłacającego nie przesądza, że przychód nie istnieje. Przy niejednoznacznej umowie cesji lub ugodzie warto rozważyć indywidualną interpretację podatkową. Interpretacja wydana innej osobie nie zapewnia automatycznie ochrony Twojego rozliczenia.
FAQ: sankcja kredytu darmowego i podatek
Czy każdy zwrot z SKD jest wolny od PIT?
Nie. Zwrot własnych, wcześniej zapłaconych kosztów prywatnego kredytu co do zasady nie tworzy przychodu. Cena cesji, umorzenie długu i dodatkowe świadczenia wymagają odrębnej oceny.
Czy sprzedaż roszczenia z SKD zawsze oznacza podatek od całej ceny?
Nie należy przyjmować takiego uproszczenia. Sprzedaż może generować opodatkowany dochód, ale trzeba prawidłowo ustalić źródło przychodu i ewentualne dopuszczalne koszty. Nie można jednak z góry odliczyć całej nominalnej wartości roszczenia.
Czy przedsiębiorca rozlicza prywatne roszczenie zawsze w swojej JDG?
Nie. Decyduje związek transakcji z działalnością, a nie samo prowadzenie firmy. Prywatna sprzedaż prawa majątkowego i przychód z działalności to odrębne kwalifikacje.
Czy odsetki za opóźnienie mogą być zwolnione z PIT?
Tak, jeżeli spełniają przesłanki art. 21 ust. 1 pkt 95b ustawy o PIT, w szczególności odnoszą się do należności nieopodatkowanej, zwolnionej lub objętej zaniechaniem poboru podatku.
Najpierw analiza umowy, później rozliczenie
Nie wybieraj sposobu rozliczenia wyłącznie na podstawie hasła „sankcja kredytu darmowego”. Ustal, czy otrzymujesz zwrot własnych kosztów, cenę za roszczenie czy inne świadczenie. Przed decyzją o sprzedaży warto też znać podstawy prawne roszczenia i konsekwencje samej cesji.
Chcesz sprawdzić stronę prawną swojej sprawy? Przejdź do analizy umowy kredytu pod kątem SKD w CGO Recovery. Kwestie podatkowe konkretnej wypłaty lub sprzedaży roszczenia możesz omówić z CGO Accounting.
Podstawy prawne i źródła
- Ustawa o PIT: art. 9, 10, 11, 14, 18, 21 ust. 1 pkt 95b i 22
- Ustawa o kredycie konsumenckim: art. 45
- Kodeks cywilny: art. 509 i następne
Opracowanie ma charakter informacyjny i nie zastępuje oceny konkretnej umowy ani indywidualnej porady podatkowej. Skutki należy ustalić na podstawie dokumentów, przepisów właściwych dla danego zdarzenia i aktualnego orzecznictwa. Publikacja: 8 października 2026 r.