

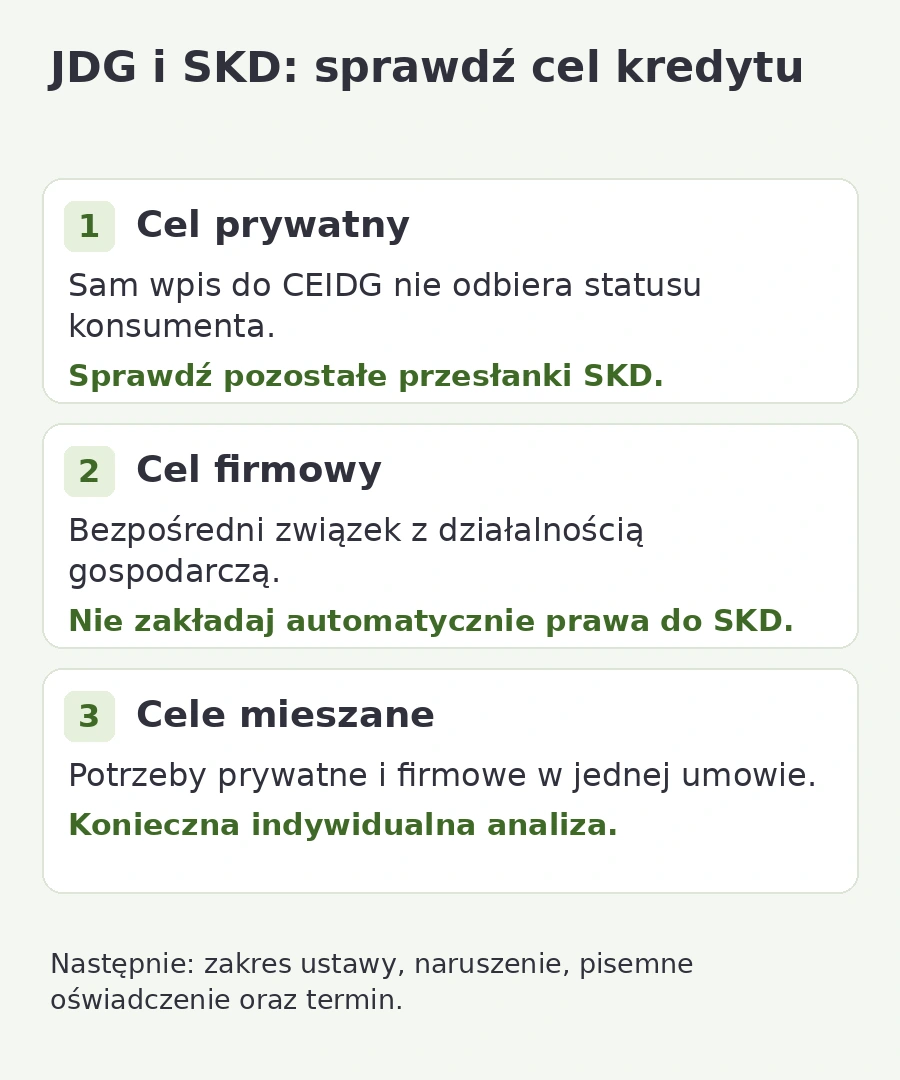
JDG a sankcja kredytu darmowego: osoba prowadząca jednoosobową działalność gospodarczą może skorzystać z ochrony konsumenckiej, jeśli konkretny kredyt ma prywatny charakter i spełnia pozostałe warunki ustawy. Sam wpis do CEIDG ani wskazanie dochodów z firmy przy badaniu zdolności kredytowej nie wykluczają SKD.
Inaczej wygląda kredyt bezpośrednio związany z działalnością, na przykład na zakup maszyn lub finansowanie bieżących kosztów przedsiębiorstwa. Aby ocenić możliwość zastosowania sankcji kredytu darmowego, trzeba zbadać cel i dokumenty konkretnej umowy, a następnie jej ewentualne naruszenia. Niewystarczające są zarówno etykieta „kredyt gotówkowy”, jak i sam brak NIP na dokumencie.
Czy przedsiębiorca może być konsumentem?
Tak. Przedsiębiorca będący osobą fizyczną nie występuje w każdej czynności jako firma. Zgodnie z art. 221 Kodeksu cywilnego konsumentem jest osoba fizyczna dokonująca z przedsiębiorcą czynności prawnej niezwiązanej bezpośrednio z jej działalnością gospodarczą lub zawodową. Ustawa o kredycie konsumenckim odsyła do tej definicji.
Przykład poglądowy: właściciel firmy IT zaciąga kredyt na prywatny remont mieszkania, w którym nie prowadzi działalności. Źródłem spłaty mogą być dochody z JDG, ale samo to nie czyni celu kredytu gospodarczym. Jeżeli umowa mieści się w zakresie ustawy i występuje odpowiednie naruszenie, możliwa jest ocena roszczenia z SKD.
Dla porównania: kredyt na zakup sprzętu do wykonywania usług, towaru do sklepu lub pokrycie wynagrodzeń pracowników bezpośrednio służy działalności. Nie można opierać prawa do sankcji kredytu darmowego wyłącznie na tym, że umowę podpisała osoba fizyczna, a nie spółka.
JDG i kredyt konsumencki: jakie warunki trzeba sprawdzić?
Ocena zaczyna się od zakresu ustawy, a nie od poszukiwania pojedynczego błędu w umowie. Dla podstawowej kategorii kredytów konsumenckich art. 3 ust. 1 przewiduje kwotę nie większą niż 255 550 zł albo jej równowartość w innej walucie. Ustawa obejmuje także szczególny przypadek niezabezpieczonego hipoteką kredytu na remont domu lub lokalu mieszkalnego powyżej tej kwoty.
- Czy kredytobiorca występuje jako konsument w konkretnej umowie?
- Czy umowa należy do kategorii objętych ustawą, z uwzględnieniem wyłączeń?
- Jakie przepisy obowiązywały przy zawarciu umowy i jakie przepisy przejściowe mają zastosowanie?
- Czy stwierdzone naruszenie mieści się w zakresie art. 45 ustawy?
- Czy zostało złożone pisemne oświadczenie i czy uprawnienie jeszcze nie wygasło?
Kredytu hipotecznego nie należy automatycznie oceniać według tych samych zasad. Podlega on odrębnej regulacji, a zakres ochrony zależy także od daty i konstrukcji umowy. Sam prywatny cel finansowania nie wystarcza do zastosowania SKD w każdym produkcie bankowym.
Kredyt prywatny czy firmowy? Dokumenty ważniejsze od etykiety
Oceniając prywatny cel kredytu przedsiębiorcy, zbierz informacje o sytuacji przy zawieraniu umowy i planowanym przeznaczeniu pieniędzy. Treść umowy, wniosku kredytowego i oświadczeń o celu finansowania może być równie ważna jak późniejsze przelewy i dokumenty zakupów.
- Umowa i wniosek: czy wskazano potrzeby osobiste, działalność gospodarczą lub konkretną inwestycję?
- Przeznaczenie środków: czy finansowały mieszkanie i potrzeby rodziny, czy sprzęt, towar i koszty firmy?
- Dokumenty zakupów: faktury i potwierdzenia zapłaty mogą pomóc wyjaśnić faktyczny kontekst.
- Ewidencja księgowa: sprawdź, czy i dlaczego odsetki lub prowizje rozliczano jako koszty podatkowe.
- Status w chwili zawarcia umowy: późniejsze rozpoczęcie działalności nie zmienia automatycznie pierwotnego charakteru czynności.
Żaden pojedynczy element nie rozstrzyga każdej sprawy. Prywatny rachunek, brak NIP lub nazwa produktu bankowego nie zastępują analizy. Z drugiej strony wykazanie dochodów z JDG w celu potwierdzenia zdolności kredytowej nie jest dowodem, że pieniądze przeznaczono na firmę.
Cele mieszane: część środków na firmę, część prywatnie
Kredyt wykorzystywany jednocześnie na potrzeby prywatne i zawodowe wymaga szczególnej ostrożności. Nie można automatycznie uznać, że niewielki udział wydatków firmowych zawsze odbiera ochronę, ani że przewaga wydatków prywatnych zawsze wystarcza do zastosowania sankcji kredytu darmowego.
Trzeba ustalić związek umowy z działalnością, charakter celów wskazanych przy jej zawarciu i znaczenie poszczególnych wydatków. Orzecznictwo dotyczące ochrony przed klauzulami abuzywnymi nie powinno być bez dodatkowej oceny przenoszone na wszystkie warunki ustawy o kredycie konsumenckim. Nie ma uniwersalnego procentowego progu, który sam rozstrzyga każdą sprawę SKD.
Przykład poglądowy: jedna pożyczka finansuje prywatny remont i zakup urządzenia używanego w firmie. Zamiast samodzielnie dzielić kredyt na „część konsumencką” i „część firmową”, warto przedstawić prawnikowi wniosek, umowę i dokumenty wydatków. Nie wolno pomijać gospodarczego celu w dokumentacji.
Przedsiębiorca na prawach konsumenta to nie automatycznie prawo do SKD
Art. 3855 Kodeksu cywilnego rozszerza określone przepisy o niedozwolonych postanowieniach umownych na osobę fizyczną zawierającą umowę bezpośrednio związaną z działalnością, lecz niemającą dla niej charakteru zawodowego. To odrębna konstrukcja od definicji konsumenta.
Dlatego zdanie „nie jestem finansistą, więc mój firmowy kredyt daje mi SKD” jest zbyt daleko idącym uproszczeniem. Możliwość zakwestionowania niedozwolonej klauzuli nie oznacza automatycznego spełnienia przesłanek art. 45 ustawy o kredycie konsumenckim. W ocenie trzeba rozdzielić te dwie podstawy ochrony.
Jakie naruszenia mogą uzasadniać sankcję kredytu darmowego?
Art. 45 wymienia przepisy, których naruszenie może prowadzić do sankcji: dotyczą one między innymi formy umowy, wymaganych informacji oraz określonych limitów kosztów. Analiza może obejmować sposób przedstawienia RRSO, całkowitego kosztu kredytu, kwoty do zapłaty, zasad spłaty i wymaganych uprawnień konsumenta.
Nie każda nieścisłość ani każdy spór o wyliczenie RRSO oznacza wygraną. Trzeba ocenić właściwy przepis, istotę naruszenia, jego znaczenie informacyjne i aktualne orzecznictwo. Jeżeli umowa miała prywatny charakter, możesz zlecić analizę kredytu pod kątem sankcji kredytu darmowego. Taka analiza nie jest gwarancją uwzględnienia roszczenia przez bank lub sąd.
Oświadczenie SKD, termin i dalsza spłata kredytu
Ustawa wymaga pisemnego oświadczenia złożonego kredytodawcy. Art. 45 ust. 5 stanowi, że uprawnienie wygasa po roku od dnia wykonania umowy. Początek terminu wymaga prawidłowej oceny dokumentów i orzecznictwa; nie należy utożsamiać go bez analizy wyłącznie z datą podpisania umowy lub z dowolną datą ostatniego przelewu.
Zachowaj potwierdzenie doręczenia i kopię oświadczenia. Samo zgłoszenie SKD nie oznacza, że bank zaakceptował stanowisko kredytobiorcy. Nie wstrzymuj samodzielnie całej spłaty ani nie zmieniaj wysokości rat bez ustalenia konsekwencji: kapitał pozostaje do zwrotu, a spór może wymagać postępowania sądowego.
JDG a rozliczenie pieniędzy odzyskanych z SKD
Charakter konsumencki umowy i skutki podatkowe zwrotu to dwa oddzielne pytania. Przy prywatnym kredycie odzyskanie uprzednio zapłaconych kosztów co do zasady odtwarza własny majątek. Jeżeli określone wydatki były wcześniej kosztami działalności, należy ocenić ich rozliczenie i ewentualną korektę.
Sprzedaż roszczenia jest innym zdarzeniem niż zwrot kosztów wypłacany przez bank. Szczegóły omawiamy w artykule „Czy zwrot z SKD lub sprzedaż roszczenia trzeba opodatkować?”. Nie przyjmuj, że wpis do CEIDG automatycznie określa źródło przychodu albo sposób opodatkowania każdej wypłaty.
FAQ: JDG i sankcja kredytu darmowego
Czy aktywna JDG wyklucza SKD?
Nie. Osoba prowadząca działalność może zawrzeć prywatną umowę jako konsument. O możliwości zastosowania SKD decydują cel i charakter konkretnego kredytu oraz pozostałe przesłanki ustawowe.
Czy kredyt spłacany z dochodów firmy staje się firmowy?
Nie automatycznie. Źródło pieniędzy na raty nie jest tym samym co cel finansowania. Trzeba sprawdzić umowę, wniosek i okoliczności jej zawarcia.
Czy brak NIP w umowie wystarczy do uzyskania SKD?
Nie. Brak NIP nie zastępuje ustalenia związku kredytu z działalnością. Produkt nazwany gotówkowym może w określonych okolicznościach służyć finansowaniu firmy.
Czy ochrona przedsiębiorcy przed klauzulami abuzywnymi daje automatycznie SKD?
Nie. Ochrona z art. 385⁵ Kodeksu cywilnego i sankcja z art. 45 ustawy o kredycie konsumenckim opierają się na odrębnych przesłankach.
Czy można zgłosić sankcję kredytu darmowego po spłacie kredytu?
Spłata nie wyklucza automatycznie oceny roszczenia. Konieczne jest jednak ustalenie, czy uprawnienie nie wygasło w terminie z art. 45 ust. 5, oraz prawidłowe określenie momentu wykonania umowy.
Jak przygotować kredyt przedsiębiorcy do analizy?
Zgromadź umowę z załącznikami, formularz informacyjny, wniosek kredytowy, historię spłat oraz dokumenty wyjaśniające prywatny lub mieszany cel finansowania. Dodaj informacje o wcześniejszym księgowaniu kosztów. Taki zestaw pozwala oddzielić ocenę statusu konsumenta od oceny naruszeń i rozliczeń podatkowych.
Jeśli chcesz sprawdzić roszczenie, zobacz pomoc CGO Recovery w sprawach SKD. W zakresie ewidencji i korekt możesz zapoznać się z ofertą księgowości dla firm w CGO Accounting.
Podstawy prawne i źródła
- Kodeks cywilny: art. 22¹ i art. 385⁵
- Ustawa o kredycie konsumenckim: art. 3, 5 i 45
- Rzecznik Finansowy: materiały dotyczące sankcji kredytu darmowego
Opracowanie ma charakter informacyjny i nie zastępuje oceny konkretnej umowy ani indywidualnej porady podatkowej. Skutki należy ustalić na podstawie dokumentów, przepisów właściwych dla danego zdarzenia i aktualnego orzecznictwa. Publikacja: 8 października 2026 r.